تأجيل التوريق يضغط على تمويلات العقارات خلال 2027 وفق أيمن عبدالحميد
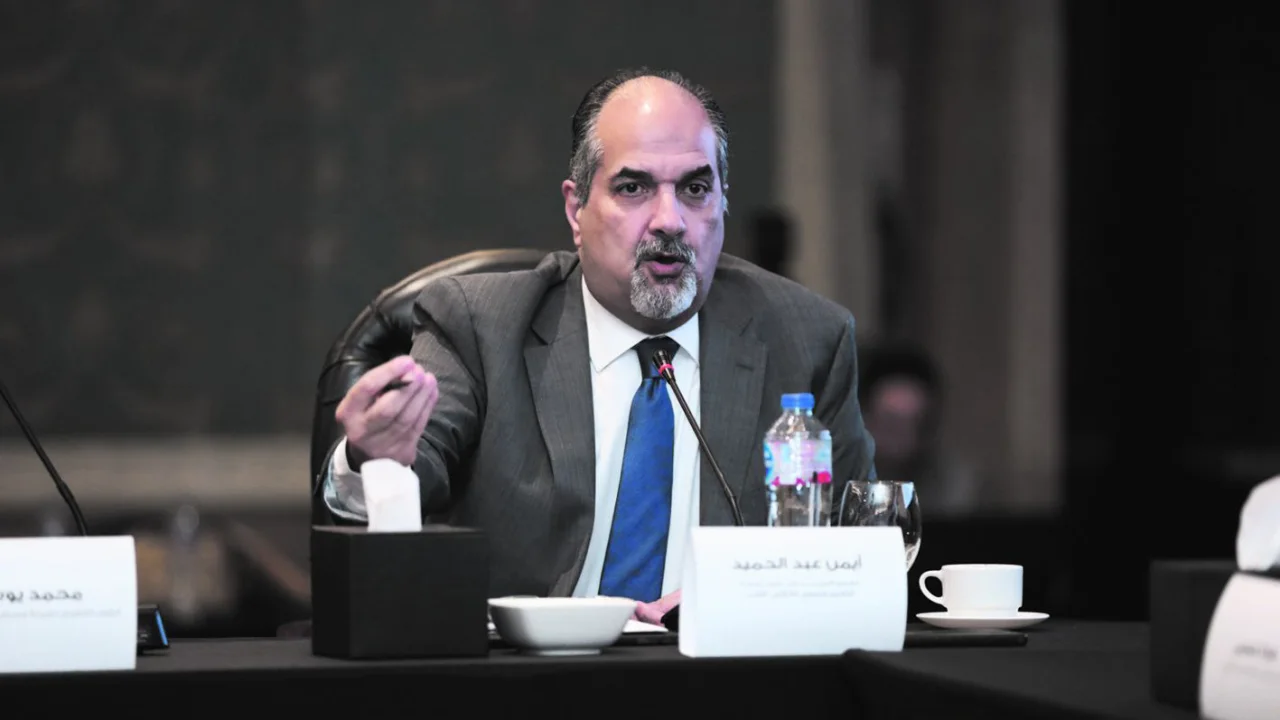
نقدم لكم عبر موقعنا المدينة بريس تواجه سوق التمويل العقاري في مصر تحديات محتملة خلال عام 2027، مع توقعات بتراجع طفيف في حجم التمويلات الممنوحة بالتزامن مع احتمالات تأخر استكمال القواعد التنظيمية الجديدة لعمليات التوريق، وذلك وفق ما أورده أيمن عبدالحميد، العضو المنتدب لشركة الأولى...
نقدم لكم عبر موقعنا المدينة بريس تواجه سوق التمويل العقاري في مصر تحديات محتملة خلال عام 2027، مع توقعات بتراجع طفيف في حجم التمويلات الممنوحة بالتزامن مع احتمالات تأخر استكمال القواعد التنظيمية الجديدة لعمليات التوريق، وذلك وفق ما أورده أيمن عبدالحميد، العضو المنتدب لشركة الأولى للتمويل العقاري وعضو مجلس إدارة الاتحاد المصري للتمويل العقاري، في حوار لـ”البورصة”.
قال عبدالحميد إن حجم التمويلات العقارية قد ينخفض خلال العام المقبل مقارنة بعام 2026، في ظل اعتماد عدد من شركات التمويل على توريق المحافظ القائمة لتوفير السيولة اللازمة لمنح تمويلات جديدة.
أضاف أن تأخر استكمال القواعد المنظمة لعمليات التوريق وفقاً لتعليمات البنك المركزي المصري قد يحد من قدرة الشركات على تدوير السيولة المتاحة لديها، مما يؤثر على حجم التمويلات الجديدة التي يمكن منحها خلال الفترة المقبلة، ما ينعكس على خطط التوسع وتكوين محافظ تمويلية جديدة، خاصة لدى الشركات التي تعتمد بصورة كبيرة على التوريق باعتباره أحد مصادر السيولة اللازمة لمواصلة نشاطها.
وفيما يتعلق بالتشريعات الجديدة لتنظيم السوق العقارية، توقع عبدالحميد أن تتجه البنوك إلى مزيد من التحفظ عند تمويل المشروعات تحت الإنشاء، مع إمكانية وضع قواعد أكثر دقة لتقييم المطورين وفقاً لمدى التزامهم بمواعيد التسليم وانتظامهم في تنفيذ المشروعات.
وقال إن التشريعات الجديدة قد تستهدف قياس مدى جدية المطورين والتزامهم تمهيداً لتصنيفهم إلى فئات مختلفة، مما يتيح تحديد أسلوب التعامل التمويلي مع كل شركة وفقاً لسجلها في التنفيذ والتسليم ومستوى المخاطر المرتبط بها.
وهذا التصنيف قد يساعد البنوك على تقييم المصداقية والقدرة على تنفيذ الالتزامات قبل اتخاذ قرارات التمويل، بدلاً من التعامل مع جميع المطورين وفقاً لمعايير واحدة، رغم اختلاف أوضاعهم المالية وسجلاتهم التنفيذية.
ولفت عبدالحميد إلى أن التأثير المباشر لهذه التنظيمات على شركات التمويل العقاري سيكون محدوداً، نظراً لاختلاف طبيعة نشاطها عن تمويل المشروعات، إذ تركز شركات التمويل على منح قروض للعملاء المشترين لوحدات قائمة ومبنية وجاهزة للتسليم ولا تمول المشروعات العقارية تحت الإنشاء.
واستبعد العضو المنتدب لشركة الأولى للتمويل العقاري وعضو مجلس إدارة الاتحاد المصري للتمويل العقاري، أن تكون زيادة تكلفة التمويل هي الحل الأساسي للتعامل مع ارتفاع المخاطر، محذراً من أن رفع التكلفة كلما زادت المخاطر قد يؤدي إلى تضخم الخسائر في حالة تعثر المشروعات.
أضاف أن التجارب التي شهدتها الأسواق الأخرى بعد رفع تكلفة التمويل أظهرت أن هذه الزيادات لمواجهة المخاطر قد ترفع الأعباء المالية على المقترضين، مما يجعل التعثر أكثر تكلفة بدلاً من الحد من احتمالاته.
وأكد أن البديل الأكثر فاعلية يتمثل في تشديد إجراءات التقييم وإجراء دراسات أكثر دقة قبل منح التمويل، مع وضع ضوابط تتناسب مع مستوى المخاطر الفعلي لكل مشروع أو شركة.
وعلى صعيد حماية العملاء، قال عبدالحميد إن حساب الضمان يمثل إحدى الأدوات المهمة لتحقيق التوازن بين حماية أموال المشترين وتوفير السيولة اللازمة للمطورين لاستكمال مشروعاتهم، موضحاً أن الآلية تضمن ارتباط التدفقات النقدية التي يحصل عليها المطور بمعدلات الإنجاز على أرض الواقع بدلاً من إتاحة كامل الأموال دون ارتباط واضح بتقدم الأعمال.
أضاف أن المطور يستطيع من خلال هذه الآلية الحصول على السيولة بصورة تدريجية خلال فترة الإنشاء، مما يساعده على تمويل الأعمال المنفذة في حين تظل أموال المشترين خاضعة لضوابط تضمن توجيهها إلى المشروع وفقاً للقواعد المحددة.
وأشار إلى أن سعر بيع الوحدة يتضمن تكلفة التنفيذ وهامش ربح المطور، بينما ترتبط الأموال التي يحتاجها لاستكمال المشروع بتكاليف الأعمال المنفذة، وهو ما يسمح بتحقيق توازن بين التدفقات النقدية وحقوق أطراف المنظومة.
وعن تنظيم التمويل العقاري بشكل خاص، قال عبدالحميد إن قانون التمويل العقاري يتضمن بالفعل أطراً لتنظيم التمويل، مؤكداً أن تنظيم تمويل الوحدات تحت الإنشاء من خلال حسابات الضمان يمكن أن يوفر مزيداً من الضمانات والانتظام في سداد الدفعات المرتبطة بمراحل البناء.
وأشار إلى أن تحقيق التوازن بين حماية أموال العملاء وتوفير السيولة للمطورين يمثل أحد الجوانب المهمة في تنظيم السوق، إذ إن التشدد في الضوابط لا يستهدف تعطيل التمويل، وإنما تنظيم تدفق الأموال بما يتناسب مع احتياجات المشروع ومعدلات إنجازه.
ولفت إلى أن توقيت تطبيق قواعد التوريق سيظل أحد العوامل المؤثرة في قدرة شركات التمويل على الحفاظ على وتيرة منح التمويلات خلال العام المقبل، في ظل ارتباط التوسع في نشاطها بقدرتها على توفير السيولة وإعادة توظيفها في محافظ جديدة.
“الأولى” تستهدف ضخ 11.5 مليار جنيه تمويلات خلال عامين
وكشف عبدالحميد عن استهداف الشركة ضخ تمويلات بقيمة 11.5 مليار جنيه خلال العامين المقبلين في إطار خطتها لمواصلة التوسع في نشاط التمويل العقاري وزيادة حجم التمويلات الممنوحة للعملاء.
وحول نشاط الشركة منذ بداية العام حتى الآن، قال عبدالحميد إن “الأولى” نجحت في تحقيق تمويلات بقيمة 5.7 مليار جنيه بزيادة 700 مليون جنيه عن المستهدف للعام بالكامل، مما يعكس تجاوز الشركة خطتها التمويلية قبل نهاية العام الحالي.
أضاف أن الشركة تسير وفق خطة تستهدف مواصلة النمو خلال الفترة المقبلة، مع العمل على تحقيق مستهدفاتها المالية والتمويلية، لافتاً إلى أن أرباح الشركة اقتربت من 380 مليون جنيه بنهاية سبتمبر 2026.
480 مليون جنيه أرباحًا متوقعة بنهاية 2026
وأوضح عبدالحميد أن “الأولى” تستهدف تحقيق أرباح بقيمة 480 مليون جنيه بنهاية العام الحالي، مع استمرار العمل على تعزيز نتائج أعمالها ومواصلة التوسع في نشاط التمويل العقاري.
وأشار إلى أن عدد عملاء الشركة تجاوز حالياً 42 ألف عميل، من بينهم نحو 25 ألف عميل قائم، فيما سدد باقي العملاء مديونياتهم بالكامل، موضحاً أن قاعدة العملاء تعكس تنوع شرائح المستفيدين من التمويلات التي تقدمها الشركة.
ولفت عبدالحميد إلى أن محدودي ومتوسطي الدخل يمثلون ما بين 60% و70% من إجمالي عملاء الشركة، موضحاً أن هذه النسبة تأثرت خلال الفترة الماضية بزيادة عدد العملاء العاديين في ظل عدم إتاحة تمويلات جديدة ضمن مبادرات محدودي ومتوسطي الدخل منذ نحو عام ونصف، نتيجة عدم توافر التمويل المخصص للمبادرة.
لقد عرضنا لكم تفاصيل تحديات سوق التمويل العقاري في مصر خلال عام 2027، وتوقعات بتراجع حجم التمويلات الممنوحة، وخطط شركة الأولى للتمويل العقاري لضخ 11.5 مليار جنيه خلال العامين المقبلين، عبر موقعنا المدينة بريس، ونسعى دائمًا لتقديم أهم التفاصيل المتعلقة بـالتمويل العقاري، مع متابعة أبرز المعلومات والتطورات المرتبطة بهذا الموضوع.